Ajustarea criteriilor de mărime pentru microentităṭi şi întreprinderi sau grupuri mici, mijlocii şi mari în raport cu auditul financiar
Într-un alt articol am menṭionat criteriile de mărime în baza cărora se stabileşte obligaṭia de auditare a situaṭiilor financiare şi am expus faptul că forma opiniei exprimate de către auditor va depinde de cadrul de raportare financiară aplicabil şi de orice alte legi sau reglementări aplicabile. Astfel, în desfăşurarea misiunii de audit financiar, auditorul va avea în vedere inclusiv prezentarea situaṭiilor financiare în raport cu cadrul de raportare aplicabil.
Ordinul nr. 4164/2024 a transpus în legislația națională prevederile directivei UE 2023/2.775 a Comisiei, din 17 octombrie 2023 de modificare a Directivei 2013/34/UE a Parlamentului European şi a Consiliului în ceea ce priveşte ajustarea criteriilor de mărime pentru microentități şi întreprinderi sau grupuri mici, mijlocii şi mari.
Astfel, începând cu situaṭiile financiare anuale ale exerciṭiului financiar al anului 2024 sau începând cu situaţiile financiare anuale aferente exerciţiului financiar diferit de anul calendaristic, care a început ulterior datei de 1 ianuarie 2024, entitățile raportoare au analizat criteriile de mărime raportându-se la criteriile majorate prin Ordinul 4164/2024.
Criteriile de marime au fost semnificativ majorate astfel:
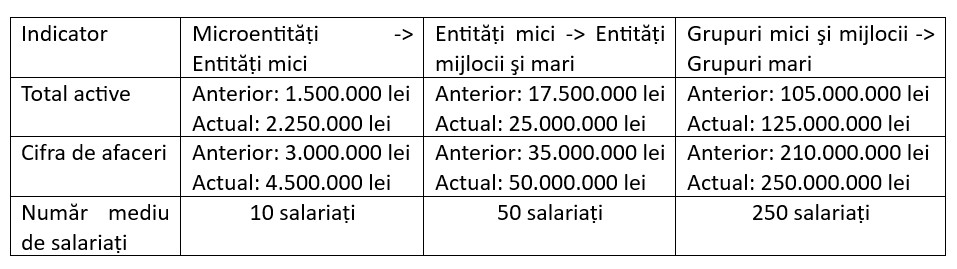
Societăṭile raportoare schimbă categoria în care se încadrează doar dacă în două exerciṭii financiare consecutive depăşesc sau încetează să depaşească două dintre cele trei criterii de mărime prezentate anterior.
Este important de menṭionat faptul că la 31 decembrie 2025, modificarea criteriilor de mărime peste ori sub pragurile majorate, nu determină încadrarea entităṭii într-o nouă categorie. Încadrarea în criteriile de mai sus se va face pe baza balanṭei de verificare la 31 decembrie 2025 şi a situaṭiilor financiare întocmite la 31 decembrie 2024. Încadrarea corectă va determina întocmirea corectă a situaṭiilor financiare (în formă prescurtată sau în formă lungă).
Comparând însă criteriile de marime în baza cărora se stabileşte obligaṭia de auditare a situaṭiilor financiare rămase neschimbate faṭă de anii anteriori cu criteriile de mărime modificate prin Ordinul nr. 4164/2024 putem concluziona că va exista un număr semnificativ de societăṭi obligate la auditarea situaṭiilor financiare care vor întocmi situaṭii financiare în formă prescurtată (fără a cuprinde şi situaţia modificărilor capitalului propriu și situaţia fluxurilor de trezorerie).
Contactați-ne pentru o ofertă personalizată sau pentru a discuta despre nevoile companiei dumneavoastră. Suntem aici să oferim claritate, siguranță și sprijin în luarea deciziilor financiare.